A decisão sobre LTV ficou mais difícil de avaliar porque tecnologia, comportamento e contexto mudaram ao mesmo tempo. O teste de qualidade para uma decisão sobre LTV é simples: outra pessoa consegue reconstruir por que ela foi tomada, quais dados pesaram e o que faria a empresa mudar de direção? É essa rastreabilidade que orienta o artigo.
Ltv precisa sobreviver a um teste simples: o resultado continua bom quando retenção, custo e risco são observados ao mesmo tempo? Financeira & Performance LTV: o elo entre problema, processo e consequência A decisão sobre LTV ficou mais difícil de avaliar porque tecnologia, comportamento e contexto mudaram ao mesmo tempo.
A análise precisa separar o que é novidade de plataforma do que realmente altera decisão, custo, risco ou experiência. No diagnóstico de LTV, esse mapa simples costuma mostrar que a culpa atribuída à ferramenta mora, com frequência, no processo. CAC isolado não diz se a aquisição foi boa. É preciso comparar margem bruta, tempo de retenção, expansão e prazo de recuperação.
Em serviços B2B com contratos irregulares, LTV deve trabalhar com coortes e cenários, evitando multiplicar uma média histórica por anos de permanência que talvez nunca se repitam. O teste de consistência para retenção Em LTV, uma régua curta costuma informar melhor a decisão do que uma lista extensa: margem de contribuição, caixa livre, DSO, rentabilidade por cliente.
Em LTV, registre a linha de base antes da mudança e compare períodos equivalentes em volume, qualidade e contexto. Em LTV, comparar períodos equivalentes é o que separa melhora real de simples transferência do problema. Canal rentável não é necessariamente aquele com menor custo por lead. Some mídia, ferramentas, comissão, horas comerciais e custo de onboarding; depois compare a margem gerada ao longo do tempo.
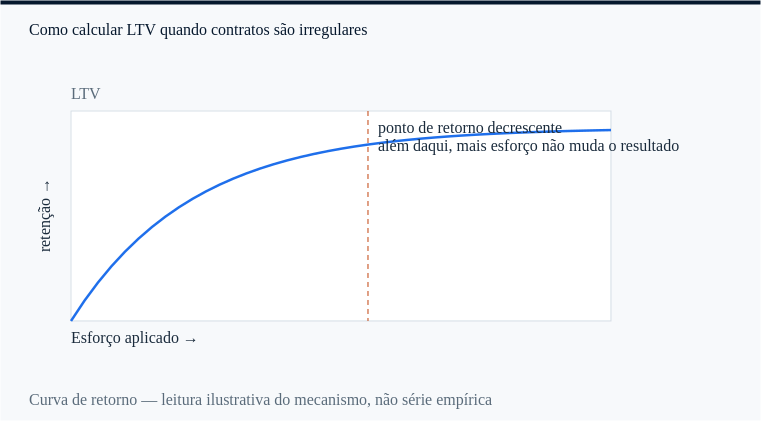
Essa visão frequentemente muda a hierarquia dos canais. Onde margem muda a recomendação Um número exato sobre calcular LTV quando contratos são irregulares pode carregar uma hipótese imprecisa. Exponha premissas, sensibilidade e faixa provável antes de transformar estimativa em compromisso. Diagnóstico que não vira decisão vira slide.
O ÍON VALOR existe para evitar esse destino, com uma sequência disciplinada: economia; preço; crescimento; risco; capital. O caminho recomendado: linha de base para margem de contribuição, recorte operacional delimitado e, combinados de antemão, os critérios que fariam a liderança ampliar, corrigir ou interromper a iniciativa.
É o desenho que garante efeito verificável sobre margem, caixa, retorno sobre capital, risco financeiro e capacidade de financiar o crescimento - e não apenas atividade. LTV: minha interpretação do mecanismo Em LTV, precisão excessiva pode ser tão perigosa quanto improviso. Minha régua para LTV é simples: escopo delimitado, evidência observável e um momento combinado para reabrir a escolha.
Onde LTV encontra uma frente concreta na ÍON O leitor que chega à ÍON por "Como calcular LTV quando contratos são irregulares" deve encontrar um critério, não uma promessa: se processo e dados confirmarem consequência em margem, caixa, retorno e qualidade da decisão, Gestão Financeira & Performance passa a estruturar o caso concreto; se não confirmarem, o artigo permanece referência editorial: https://www.ionsolucoes.com.br/solucoes/gestao-financeira-e-performance
Case relacionado
Crescer sem gerar caixa não é crescerFontes e referências
Banco Central do Brasil — Estatísticas e indicadores
Acessar a fonteSebrae — Conteúdos de gestão financeira e preço
Acessar a fonte
Solução ÍON relacionada
Gestão Financeira & Performance
Autor
Leandro Bryk
Consultor responsável pela ÍON Soluções, atuando em inteligência comercial, estratégia, gestão financeira, marketing e imagem corporativa.
LinkedIn