Em política de crédito, acesso à ferramenta não equivale a ter o resultado. política de crédito só se torna uma discussão executiva quando a empresa consegue ligar causa, evidência e ação. O objetivo em política de crédito é construir uma ponte entre causa, evidência e ação sem usar complexidade como substituto de clareza.
Na análise de política de crédito, o ponto de partida da medição é curto: margem de contribuição, caixa livre, DSO, rentabilidade por cliente. Desconto por antecipação deve ser comparado ao custo do capital e à margem cedida.
Financeira & Performance O recorte que torna política de crédito mensurável Em política de crédito, acesso à ferramenta não equivale a ter o resultado. Quando a decisão envolve política de crédito, capacidade diz que a empresa pode fazer; maturidade diz que consegue repetir com qualidade - e ela só aparece quando existem dados confiáveis, critérios, donos do processo, rotina de revisão e aprendizado acumulado.
Caixa é consequência de prazo. Quando a decisão envolve política de crédito, DSO, DPO, estoque, adiantamentos, impostos e concentração determinam quanto capital fica preso na operação. Quando a decisão envolve política de crédito, crescer sem modelar esses intervalos pode criar uma empresa lucrativa no papel e dependente de crédito para pagar obrigações correntes.
A segunda pergunta que o indicador de política de crédito precisa responder Na análise de política de crédito, o ponto de partida da medição é curto: margem de contribuição, caixa livre, DSO, rentabilidade por cliente. Em política de crédito, a moldura importa tanto quanto o indicador: linha de base antes da mudança e períodos realmente comparáveis.
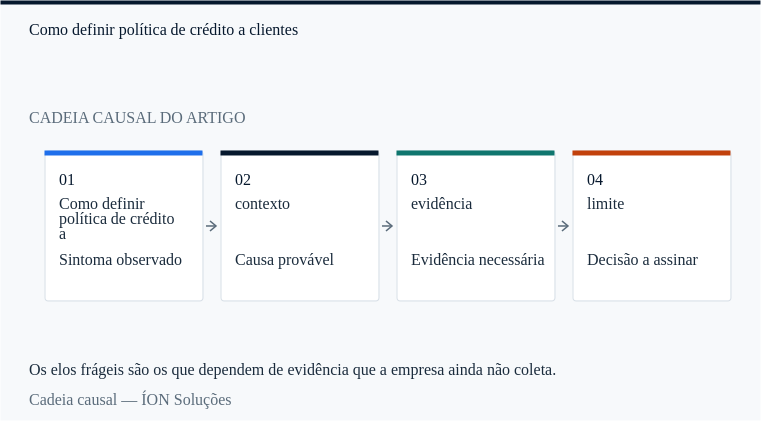
Fora dessa moldura em política de crédito, um número favorável pode esconder que o problema apenas mudou de lugar. Desconto por antecipação deve ser comparado ao custo do capital e à margem cedida. essa decisão precisa combinar limite, histórico, concentração, garantias e aging. A inadimplência raramente aparece sem sinais: atraso crescente, renegociação frequente, mudança de comportamento e exposição excessiva a um pequeno grupo de clientes.
Quando a decisão envolve política de crédito, a execução mais segura começa pequena: registre a linha de base, delimite o recorte, atribua um dono, acompanhe poucos sinais e só amplie depois da revisão. O limite que impede ganho aparente em política de crédito Quando o foco é política de crédito, considere uma empresa com receita anual de R$ 24.000.000 e margem líquida de 8%, equivalente a R$ 1.920.000.
Uma deterioração de apenas 1 ponto percentual reduz o resultado para R$ 1.680.000, queda de R$ 240.000. Em política de crédito, poucos pontos percentuais podem representar muito dinheiro; por isso a análise precisa chegar a cliente, produto, preço e caixa. O ponto de política de crédito que merece discordância Eu desconfiaria de qualquer conclusão sobre política de crédito que não consiga explicar também o que aconteceu com inadimplência.
Um número melhor em política de crédito não basta se o custo apenas migrou de lugar. Quando a decisão envolve política de crédito, a leitura precisa acompanhar o efeito colateral que o indicador principal não mostra. O momento em que política de crédito precisa virar desenho operacional A ponte entre "Como definir política de crédito a clientes" e a ÍON nasce do problema comprovado, não da palavra-chave; se a consequência aparece em margem, caixa, retorno e qualidade da decisão, Gestão Financeira & Performance é a frente que transforma a tese em diagnóstico e trabalho aplicado: https://www.ionsolucoes.com.br/solucoes/gestao-financeira-e-performance
Case relacionado
Crescer sem gerar caixa não é crescerFontes e referências
Banco Central do Brasil — Estatísticas e indicadores
Acessar a fonteSebrae — Conteúdos de gestão financeira e preço
Acessar a fonte
Solução ÍON relacionada
Gestão Financeira & Performance
Autor
Leandro Bryk
Consultor responsável pela ÍON Soluções, atuando em inteligência comercial, estratégia, gestão financeira, marketing e imagem corporativa.
LinkedIn