Cortar custo é uma alavanca. O custo de errar em margem raramente aparece inteiro no primeiro indicador. Por isso, em margem, o raciocínio acompanha efeito principal, contramétrica, reversibilidade e custo de correção antes da escala. Uma empresa pode reduzir despesas e continuar destruindo resultado se preço, mix de clientes, descontos, prazo, retrabalho e custo de servir permanecerem mal desenhados.
Financeira & Performance margem: o que precisa estar claro antes de avançar Cortar custo é uma alavanca. Não é uma estratégia de margem. Uma empresa pode reduzir despesas e continuar destruindo resultado se preço, mix de clientes, descontos, prazo, retrabalho e custo de servir permanecerem mal desenhados.
Recuperar margem exige abrir a economia do negócio em unidades menores: cliente, produto, contrato, canal e tipo de entrega. margem: o que a média pode esconder nesta decisão Os vazamentos mais comuns não aparecem na mesma linha da DRE. Desconto concedido sem contrapartida, customização não cobrada, escopo que cresce durante o contrato, horas de suporte acima do previsto, prazo de recebimento longo e capacidade ociosa podem corroer o resultado sem chamar atenção no faturamento.
Comece por margem de contribuição, realização de preço, custo de servir, horas consumidas por cliente, DSO, retrabalho e concentração de receita. A comparação precisa chegar ao nível em que uma decisão é possível. Saber que a margem caiu ajuda pouco; saber qual cliente, produto ou comportamento provocou a queda muda a conversa.
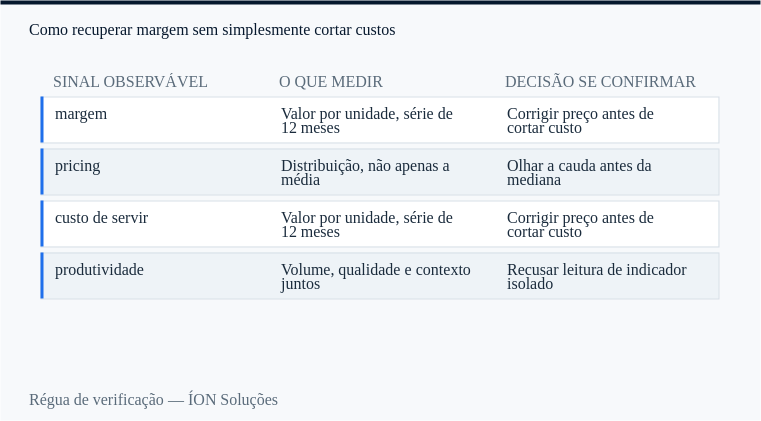
A primeira é preço: revisar descontos, reajustes e condições comerciais. A segunda é mix: crescer onde a contribuição é melhor e reduzir exposição onde o custo de servir é estruturalmente alto. A terceira é escopo: definir com clareza o que está incluído, o que é exceção e o que precisa ser cobrado. A quarta é produtividade: retirar etapas que consomem capacidade sem aumentar valor para o cliente.
Margem: a contramétrica que protege o sistema Custo deve ser cortado quando não sustenta receita, qualidade, risco ou capacidade futura. O problema do corte linear é tratar despesas diferentes como se tivessem o mesmo valor econômico. Em algumas operações, economizar 5% numa área crítica pode destruir mais margem do que preserva; em outras, uma simplificação de processo devolve capacidade sem afetar entrega.
Se a empresa recuperar um ponto de margem, de onde ele virá exatamente? Preço, mix, escopo, produtividade, prazo ou custo? Se a resposta não puder ser demonstrada por unidade econômica, ainda existe uma intenção de melhorar margem, não um plano. margem: o que eu exigiria antes de escalar A leitura que fica é que margem não precisa de uma certeza definitiva; precisa de uma decisão rastreável, uma contramétrica honesta e um mecanismo de aprendizado.
Margem: da leitura à próxima decisão A ponte entre "Como recuperar margem sem simplesmente cortar custos" e a ÍON nasce do problema comprovado, não da palavra-chave; se a consequência aparece em margem, caixa, retorno e qualidade da decisão, Gestão Financeira & Performance é a frente que transforma a tese em diagnóstico e trabalho aplicado: https://www.ionsolucoes.com.br/solucoes/gestao-financeira-e-performance
Case relacionado
Crescer sem gerar caixa não é crescerFontes e referências
Banco Central do Brasil — Estatísticas e indicadores
Acessar a fonteSebrae — Conteúdos de gestão financeira e preço
Acessar a fonte
Solução ÍON relacionada
Gestão Financeira & Performance
Autor
Leandro Bryk
Consultor responsável pela ÍON Soluções, atuando em inteligência comercial, estratégia, gestão financeira, marketing e imagem corporativa.
LinkedIn