No recorte de faturamento, a visão agregada pode esconder que um segmento financia outro sem que a liderança perceba. A discussão sobre faturamento fica mais valiosa quando abandona slogans e chega ao processo real. Em faturamento, o que importa é localizar o mecanismo, medir o efeito e declarar o que ainda não foi provado.
Na análise de faturamento, se for para escolher poucos números, escolha estes: margem de contribuição, caixa livre, DSO, rentabilidade por cliente. Encerramento editorial; escalar apenas com evidência consistente A pergunta que vem antes da solução para faturamento No recorte de faturamento, a visão agregada pode esconder que um segmento financia outro sem que a liderança perceba.
A evidência que separa sinal de narrativa em faturamento Em faturamento, o desenho deve acompanhar o trabalho como ele realmente acontece. Quem recebe a informação? Quem decide? Quem executa? O que acontece na exceção? Onde o dado é registrado? No recorte de faturamento, enquanto essas respostas ficarem vagas, a organização opera por memória individual e improviso - justamente o contrário de previsibilidade.
DRE gerencial precisa explicar economia, não apenas cumprir fechamento. Receita, custo variável, margem de contribuição, despesas diretamente atribuíveis e custo de servir devem chegar, quando possível, a cliente, produto, contrato e canal. O trade-off de faturamento que a liderança precisa assumir Na análise de faturamento, se for para escolher poucos números, escolha estes: margem de contribuição, caixa livre, DSO, rentabilidade por cliente.
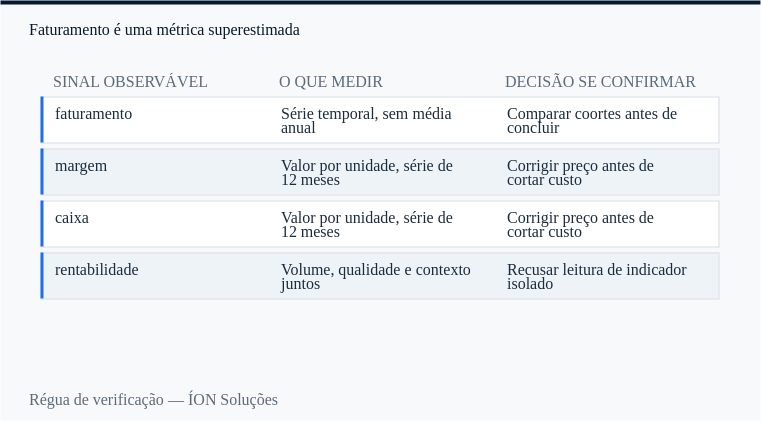
Depois, em faturamento, o método é linha de base registrada e comparação atenta a volume, qualidade e contexto. Essa moldura em faturamento reduz o autoengano do indicador isolado e mostra se houve melhora real ou problema deslocado. essa decisão cresce com qualquer venda; valor cresce somente quando a venda remunera custo, capital e risco.
Por isso clientes de alta receita podem ser destruidores de margem quando exigem desconto, customização, suporte, prazo longo e retrabalho. A decisão correta pode ser renegociar escopo ou preço - e, em casos extremos, escolher não crescer naquele cliente. A síntese executiva para faturamento O ponto que eu levaria à diretoria é simples: faturamento só merece escala quando a melhoria central sobrevive à contramétrica, ao contexto e ao custo de execução.
A ponte legítima entre faturamento e a ÍON O leitor que chega à ÍON por "Faturamento é uma métrica superestimada" deve encontrar um critério, não uma promessa: se processo e dados confirmarem consequência em margem, caixa, retorno e qualidade da decisão, Gestão Financeira & Performance passa a estruturar o caso concreto; se não confirmarem, o artigo permanece referência editorial: https://www.ionsolucoes.com.br/solucoes/gestao-financeira-e-performance
Case relacionado
Crescer sem gerar caixa não é crescerFontes e referências
Banco Central do Brasil — Estatísticas e indicadores
Acessar a fonteSebrae — Conteúdos de gestão financeira e preço
Acessar a fonte
Solução ÍON relacionada
Gestão Financeira & Performance
Autor
Leandro Bryk
Consultor responsável pela ÍON Soluções, atuando em inteligência comercial, estratégia, gestão financeira, marketing e imagem corporativa.
LinkedIn