Em margem de contribuição, os incentivos precisam entrar na análise. Eu trataria margem de contribuição menos como tendência e mais como problema de gestão: existe um estado atual, um efeito esperado e um limite que não pode piorar. Em margem de contribuição, é essa disciplina que transforma análise em utilidade executiva.
Para margem de contribuição, uma combinação inicial enxuta pode ser suficiente: margem de contribuição, caixa livre, DSO, rentabilidade por cliente. Uma deterioração de apenas 1 ponto percentual reduz o resultado para R$ 2.160.000, queda de R$ 240.000.
Comercial A primeira premissa de margem de contribuição que precisa sobreviver aos dados Em margem de contribuição, os incentivos precisam entrar na análise. Para margem de contribuição, se a métrica premia volume, a equipe buscará volume; se premia velocidade, pode sacrificar qualidade; se cobra preenchimento sem devolver utilidade, o dado ficará ruim.
Processo e comportamento caminham juntos. Uma PME não precisa de cinquenta indicadores semanais. Um painel executivo pode começar por caixa projetado, receita nova, margem de contribuição, contas a receber, pipeline, conversão, capacidade operacional e concentração de clientes. A prova que precisa acompanhar margem de contribuição Para margem de contribuição, uma combinação inicial enxuta pode ser suficiente: margem de contribuição, caixa livre, DSO, rentabilidade por cliente.
Para margem de contribuição, o valor está no método: linha de base antes da mudança e comparação que preserve volume, qualidade e contexto. Só então o conjunto dessa decisão revela avanço de forma mais confiável do que qualquer indicador isolado. A periodicidade também importa. Caixa e vendas podem pedir acompanhamento semanal; DRE completa, mensal.
Indicador semanal precisa permitir ação dentro da semana. Se o dado chega tarde ou ninguém sabe o que fazer com ele, é relatório, não instrumento de gestão. Sob a ótica de margem de contribuição, considere uma empresa com receita anual de R$ 24.000.000 e margem líquida de 10%, equivalente a R$ 2.400.000.
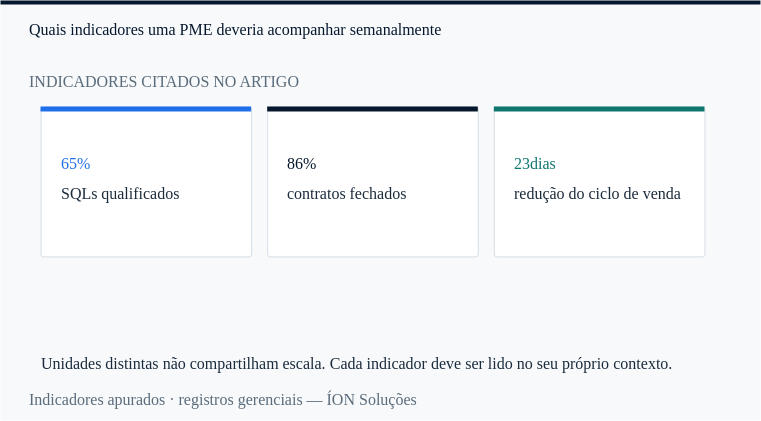
Uma deterioração de apenas 1 ponto percentual reduz o resultado para R$ 2.160.000, queda de R$ 240.000. Em margem de contribuição, poucos pontos percentuais podem representar muito dinheiro; por isso a análise precisa chegar a cliente, produto, preço e caixa. O risco de margem de contribuição que precisa ser aceito conscientemente A discussão de "Quais indicadores uma PME deveria acompanhar semanalmente" pode ser confrontada com a experiência documentada em "Da venda dependente do fundador a uma máquina comercial previsível", que terminou com +65% de SQLs, +86% de contratos e -23 dias no ciclo comercial.
Em margem de contribuição, o valor editorial do case está na rastreabilidade do processo - contexto, intervenção e indicador - e não na extrapolação do percentual. Minha síntese executiva para margem de contribuição Eu não avaliaria margem de contribuição pelo volume de atividade. Para margem de contribuição, avaliaria pelo efeito sobre margem, caixa, retorno, risco e alocação de capital e pela clareza do gatilho que obriga a revisar a hipótese.
A continuidade coerente para margem de contribuição Para a ÍON, "Quais indicadores uma PME deveria acompanhar semanalmente" não justifica contato por si só; o contato passa a fazer sentido quando existe evidência de consequência real em margem, caixa, retorno e qualidade da decisão, situação em que Gestão Financeira & Performance pode organizar a resposta sem confundir atividade com resultado: https://www.ionsolucoes.com.br/solucoes/gestao-financeira-e-performance
Case relacionado
Da venda dependente do fundador a uma máquina comercial previsívelFontes e referências
Salesforce — State of Sales
Acessar a fonteLinkedIn B2B Institute — Research
Acessar a fonte
Solução ÍON relacionada
Gestão Financeira & Performance
Autor
Leandro Bryk
Consultor responsável pela ÍON Soluções, atuando em inteligência comercial, estratégia, gestão financeira, marketing e imagem corporativa.
LinkedIn