Em CAC payback, capacidade e maturidade são dimensões diferentes. CAC payback só se torna uma discussão executiva quando a empresa consegue ligar causa, evidência e ação. O objetivo em CAC payback é construir uma ponte entre causa, evidência e ação sem usar complexidade como substituto de clareza. Uma deterioração de apenas 2 pontos percentuais reduz o resultado para R$ 960.000, queda de R$ 240.000.
O recorte que torna CAC payback mensurável Em CAC payback, capacidade e maturidade são dimensões diferentes. Em CAC payback, ter a ferramenta prova capacidade potencial; não prova que a organização consegue repetir o resultado com qualidade. Em CAC payback, maturidade aparece quando dados confiáveis, critérios, responsáveis e rotina de revisão produzem aprendizado que permanece depois do projeto.
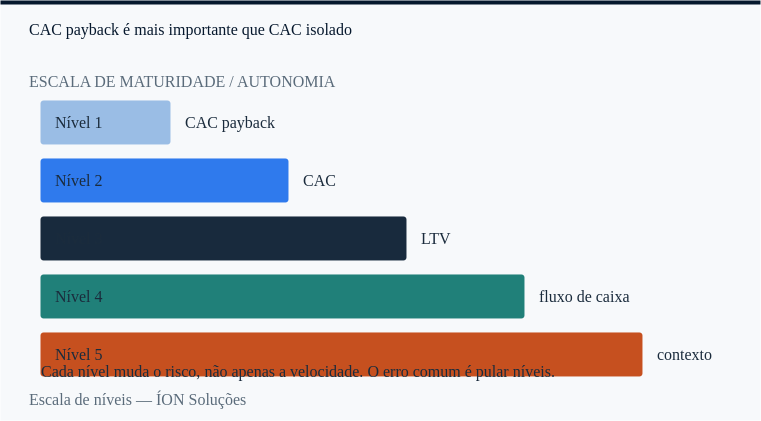
CAC isolado não diz se a aquisição foi boa. É preciso comparar margem bruta, tempo de retenção, expansão e prazo de recuperação. Em serviços B2B com contratos irregulares, LTV deve trabalhar com coortes e cenários, evitando multiplicar uma média histórica por anos de permanência que talvez nunca se repitam.
A segunda pergunta que o indicador de CAC payback precisa responder A medição de economia de aquisição deve começar pelo menor conjunto capaz de informar a decisão. Em vez de acumular indicadores, escolha sinais diretamente ligados a CAC, LTV, payback, margem e incrementalidade e preserve uma comparação coerente entre períodos.
Eu trataria qualquer melhora em CAC payback como hipótese causal, não como prova automática. O desenho de comparação precisa sobreviver a explicações alternativas. O limite que impede ganho aparente em CAC payback Na análise de CAC payback, considere uma empresa com receita anual de R$ 12.000.000 e margem líquida de 10%, equivalente a R$ 1.200.000.
Em CAC payback, poucos pontos percentuais podem representar muito dinheiro; por isso a análise precisa chegar a cliente, produto, preço e caixa. O ponto de CAC payback que merece discordância Eu desconfiaria de qualquer conclusão sobre CAC payback que não consiga explicar também o que aconteceu com CAC.
Em CAC payback, um indicador favorável pode esconder custo ou risco deslocado para outra etapa; por isso, ganho isolado nunca encerra a análise. Como CAC payback atravessa a fronteira entre tese e operação Na ÍON, "CAC payback é mais importante que CAC isolado" só vira projeto quando o mecanismo aparece no processo e nos indicadores; havendo impacto verificável sobre margem, caixa, retorno e qualidade da decisão, Gestão Financeira & Performance organiza diagnóstico, decisão, execução e revisão, sem transformar o conteúdo em oferta automática: https://www.ionsolucoes.com.br/solucoes/gestao-financeira-e-performance
Case relacionado
Crescer sem gerar caixa não é crescerFontes e referências
Banco Central do Brasil — Estatísticas e indicadores
Acessar a fonteSebrae — Conteúdos de gestão financeira e preço
Acessar a fonte
Solução ÍON relacionada
Gestão Financeira & Performance
Autor
Leandro Bryk
Consultor responsável pela ÍON Soluções, atuando em inteligência comercial, estratégia, gestão financeira, marketing e imagem corporativa.
LinkedIn