Em Selic, a discussão fica útil quando sai do conceito e chega ao fluxo real de trabalho. Selic só se torna uma discussão executiva quando a empresa consegue ligar causa, evidência e ação. O objetivo em Selic é construir uma ponte entre causa, evidência e ação sem usar complexidade como substituto de clareza.
Se um recupera o investimento em quatro meses e outro em dezoito, o custo de financiar a aquisição muda de forma material quando o capital está caro. Financeira & Performance O recorte que torna Selic mensurável Em Selic, a discussão fica útil quando sai do conceito e chega ao fluxo real de trabalho.
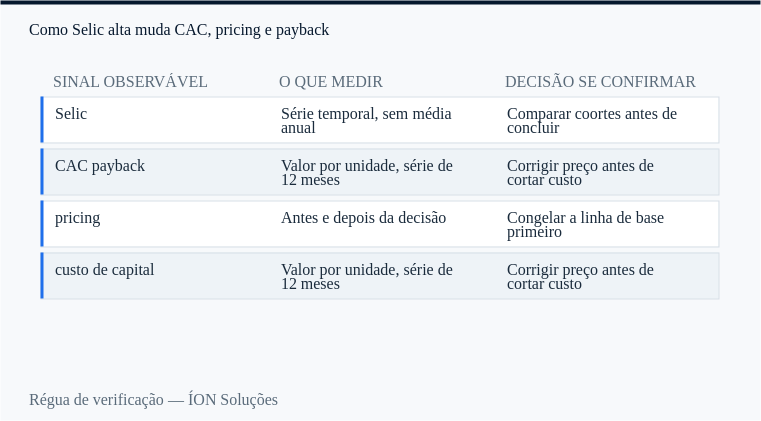
É por isso que "Como Selic alta muda CAC, pricing e payback" merece menos slogan e mais consequência mensurável. Selic alta não muda apenas a linha de despesa financeira. Ela altera a régua usada para avaliar aquisição de clientes, prazo de retorno, desconto, parcelamento e investimento em crescimento.
A segunda pergunta que o indicador de Selic precisa responder É por isso que CAC, pricing e payback precisam ser lidos juntos. Dois canais podem ter o mesmo CAC e economias completamente diferentes. Se um recupera o investimento em quatro meses e outro em dezoito, o custo de financiar a aquisição muda de forma material quando o capital está caro.
A formação de preço deve considerar margem, custo de servir, prazo de recebimento, risco e capital empregado. Um contrato com boa margem nominal pode destruir valor se exigir investimento inicial alto e devolver caixa tarde demais. O limite que impede ganho aparente em Selic Sem considerar churn e outros custos, o payback operacional é de quatro meses.
Se a margem mensal cair para R$ 2.000 por desconto ou aumento de custo, o payback sobe para seis meses. O ponto não é a conta isolada: é perceber que preço e margem mudam o tempo durante o qual a empresa financia a aquisição. CAC, CAC payback, margem bruta, retenção, expansão, prazo de recebimento, custo de capital e retorno sobre capital incremental precisam aparecer na mesma conversa.
A Selic entra como contexto financeiro; não como explicação automática para qualquer movimento do negócio. O ponto de Selic que merece discordância Eu desconfiaria de qualquer conclusão sobre Selic que não consiga explicar também o que aconteceu com CAC payback. Em Selic, um indicador favorável pode esconder custo ou risco deslocado para outra etapa; por isso, ganho isolado nunca encerra a análise.
Como Selic atravessa a fronteira entre tese e operação Na ÍON, "Como Selic alta muda CAC, pricing e payback" só vira projeto quando o mecanismo aparece no processo e nos indicadores; havendo impacto verificável sobre margem, caixa, retorno e qualidade da decisão, Gestão Financeira & Performance organiza diagnóstico, decisão, execução e revisão, sem transformar o conteúdo em oferta automática: https://www.ionsolucoes.com.br/solucoes/gestao-financeira-e-performance
Case relacionado
Projeto Horizonte 180Fontes e referências
Banco Central do Brasil — Estatísticas e indicadores
Acessar a fonteSebrae — Conteúdos de gestão financeira e preço
Acessar a fonte
Solução ÍON relacionada
Gestão Financeira & Performance
Autor
Leandro Bryk
Consultor responsável pela ÍON Soluções, atuando em inteligência comercial, estratégia, gestão financeira, marketing e imagem corporativa.
LinkedIn