No diagnóstico de CFO, uma folha de papel já resolve o primeiro passo: desenhar a situação atual. O teste de qualidade para uma decisão sobre CFO é simples: outra pessoa consegue reconstruir por que ela foi tomada, quais dados pesaram e o que faria a empresa mudar de direção? É essa rastreabilidade que orienta o artigo.
No contexto de CFO, antes de perseguir um "Customer 360", vale definir quais decisões realmente precisam de visão unificada. O elo entre problema, processo e consequência: o que muda em CFO No diagnóstico de CFO, uma folha de papel já resolve o primeiro passo: desenhar a situação atual.
Em CFO, o mapa precisa mostrar entradas, decisões, esperas, aprovações, sistemas, pessoas e saídas. No recorte de CFO, feito o mapa, algo incômodo costuma aparecer - parte do problema atribuída à ferramenta pertence, na verdade, ao processo. Dados ruins raramente significam apenas campos vazios. No recorte de CFO, o problema costuma incluir conceitos incompatíveis, duplicidade, ausência de proprietário, histórico sem data, documentos sem versão e permissões pouco claras.
No recorte de CFO, para IA, essas falhas são especialmente perigosas porque o sistema consegue produzir respostas muito convincentes a partir de uma base internamente incoerente. O teste de consistência para governança de dados Para CFO, o primeiro painel cabe numa linha: margem de contribuição, caixa livre, DSO, rentabilidade por cliente.
Em CFO, o restante é disciplina: linha de base antes da mudança e comparação que respeite volume, qualidade e contexto. Em CFO, um número isolado rende aplauso fácil; o conjunto é que mostra se o problema apenas mudou de endereço. No recorte de CFO, identidade do cliente, hierarquia de contas, contratos, interações, faturamento e consentimento são um núcleo frequente.
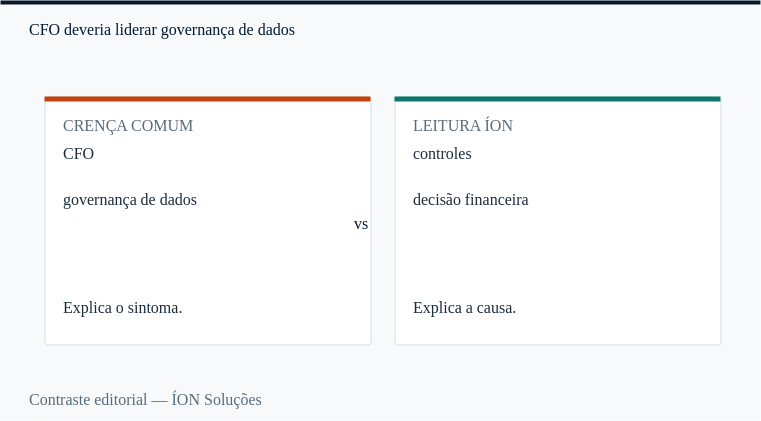
No recorte de CFO, o objetivo não é reunir tudo em um lago infinito de dados; é criar contexto suficiente e confiável para as decisões que têm valor econômico. O CFO está numa posição privilegiada para exigir business case, linha de base e disciplina de benefício, mas não deveria governar IA sozinho.
Tecnologia conhece arquitetura; risco e jurídico conhecem exposição; áreas de negócio conhecem processo. Finanças fecha a conta e ajuda a priorizar capital. Também é importante registrar a decisão. Contexto, premissas, responsáveis, métrica e data de revisão deveriam ficar disponíveis para quem entrar no processo depois.
A empresa aprende melhor quando não depende da memória de quem estava na reunião. Onde controles muda a recomendação Em CFO, a leitura executiva precisa separar atividade de consequência. Em CFO, compare governança de dados, qualidade e efeito econômico no mesmo período antes de atribuir causalidade ou ampliar investimento.
Minha interpretação do mecanismo: o que muda em CFO Em CFO, precisão excessiva pode ser tão perigosa quanto improviso. Para CFO, eu prefiro uma hipótese estreita, sinais que possam ser observados e uma data explícita para revisar a decisão. Onde CFO encontra uma frente concreta na ÍON Em "CFO deveria liderar governança de dados", a marca ÍON precisa ser reconhecida pelo método - problema antes da ferramenta, linha de base antes da promessa e decisão antes da escala - e, quando o efeito alcança margem, caixa, retorno e qualidade da decisão, a frente correlata é Gestão Financeira & Performance: https://www.ionsolucoes.com.br/solucoes/gestao-financeira-e-performance
Case relacionado
Crescer sem gerar caixa não é crescerFontes e referências
Banco Central do Brasil — Estatísticas e indicadores
Acessar a fonteSebrae — Conteúdos de gestão financeira e preço
Acessar a fonte
Solução ÍON relacionada
Gestão Financeira & Performance
Autor
Leandro Bryk
Consultor responsável pela ÍON Soluções, atuando em inteligência comercial, estratégia, gestão financeira, marketing e imagem corporativa.
LinkedIn