Para CFO, capacidade e maturidade precisam ser separadas. CFO só se torna uma discussão executiva quando a empresa consegue ligar causa, evidência e ação. O objetivo em CFO é construir uma ponte entre causa, evidência e ação sem usar complexidade como substituto de clareza. Qual deve ser o papel do CFO na estratégia de IA CFO O que precisa melhorar?
Em CFO, uma leitura executiva pode começar por poucos sinais: margem de contribuição, caixa livre, DSO, rentabilidade por cliente dão conta do ponto d governança de IA O que não pode piorar? Tecnologia conhece arquitetura; risco e jurídico conhecem exposição; áreas de negócio conhecem processo. O recorte que torna CFO mensurável Para CFO, capacidade e maturidade precisam ser separadas.
Em CFO, ter acesso a uma ferramenta significa que a empresa pode fazer algo; não significa que consegue repetir o resultado com qualidade. Em CFO, maturidade aparece quando existem dados confiáveis, critérios, donos do processo, rotina de revisão e aprendizado acumulado. O CFO está numa posição privilegiada para exigir business case, linha de base e disciplina de benefício, mas não deveria governar IA sozinho.
Tecnologia conhece arquitetura; risco e jurídico conhecem exposição; áreas de negócio conhecem processo. Finanças fecha a conta e ajuda a priorizar capital. A segunda pergunta que o indicador de CFO precisa responder Em CFO, uma leitura executiva pode começar por poucos sinais: margem de contribuição, caixa livre, DSO, rentabilidade por cliente dão conta do ponto de partida deste tema.
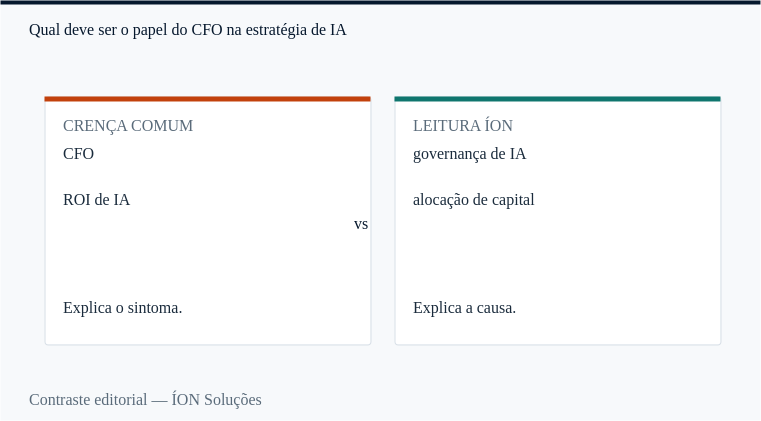
O rigor em CFO está na linha de base registrada e na comparação entre períodos realmente equivalentes. Cortar custos e investir em transformação não são escolhas mutuamente exclusivas. O critério é retorno marginal e capacidade de execução. Cortes lineares podem remover exatamente a estrutura necessária para melhorar produtividade; investimentos sem prova podem apenas adicionar custo fixo.
A carteira precisa ser tratada como portfólio de capital. O custo do erro em deve ser o papel do CFO não aparece só na probabilidade; aparece na dificuldade de recompor o estado anterior. Essa é a razão para calibrar aprovação e teste. O limite que impede ganho aparente em CFO Ao analisar CFO, considere uma empresa com receita anual de R$ 24.000.000 e margem líquida de 8%, equivalente a R$ 1.920.000.
Uma deterioração de apenas 2 pontos percentuais reduz o resultado para R$ 1.440.000, queda de R$ 480.000. Em CFO, poucos pontos percentuais podem representar muito dinheiro; por isso a análise precisa chegar a cliente, produto, preço e caixa. O ponto de CFO que merece discordância Eu desconfiaria de qualquer conclusão sobre CFO que não consiga explicar também o que aconteceu com ROI de IA.
O perigo em CFO é celebrar uma melhora local enquanto outra área absorve o custo. Em CFO, a contramétrica existe justamente para expor essa transferência. Como CFO atravessa a fronteira entre tese e operação A perspectiva da ÍON para "Qual deve ser o papel do CFO na estratégia de IA" é provar primeiro e escalar depois; quando a tese resiste aos dados e chega a margem, caixa, retorno e qualidade da decisão, Gestão Financeira & Performance conecta o diagnóstico à execução com responsável, métrica e regra de revisão: https://www.ionsolucoes.com.br/solucoes/gestao-financeira-e-performance
Case relacionado
Projeto Horizonte 180Fontes e referências
Banco Central do Brasil — Estatísticas e indicadores
Acessar a fonteSebrae — Conteúdos de gestão financeira e preço
Acessar a fonte
Solução ÍON relacionada
Gestão Financeira & Performance
Autor
Leandro Bryk
Consultor responsável pela ÍON Soluções, atuando em inteligência comercial, estratégia, gestão financeira, marketing e imagem corporativa.
LinkedIn