Em cost-plus pricing, empresas sabem o que desejam melhorar, mas não definem com precisão onde começa o processo, onde termina, qual unidade deve ser medida e quem responde pelo resultado. A pergunta central sobre cost-plus pricing não é se o tema parece relevante, mas qual decisão ele muda, com que evidência e sob qual risco.
Este artigo organiza a decisão sobre cost-plus pricing sem transformar hipótese em promessa. Em cost-plus pricing, o problema costuma aparecer antes da tecnologia: na definição do processo, da unidade de análise e da responsabilidade.
Encerramento editorial; escalar apenas com evidência consistente Onde cost-plus pricing realmente altera o processo Em cost-plus pricing, empresas sabem o que desejam melhorar, mas não definem com precisão onde começa o processo, onde termina, qual unidade deve ser medida e quem responde pelo resultado.
Cost-plus responde "quanto precisamos cobrar para atingir determinada margem sobre o custo?". Value-based responde "quanto valor o cliente percebe e quanto está disposto a pagar?". Nenhuma abordagem funciona sozinha em todos os mercados; a empresa precisa combinar piso econômico, referência competitiva, diferenciação e elasticidade.
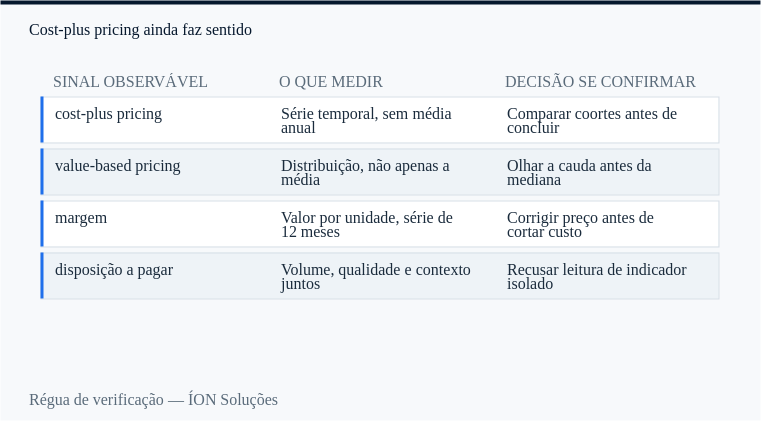
O painel mínimo para decidir sobre cost-plus pricing A medição de precificação deve começar pelo menor conjunto capaz de informar a decisão. Em vez de acumular indicadores, escolha sinais diretamente ligados a preço realizado, elasticidade, margem e custo de servir e preserve uma comparação coerente entre períodos.
Correlação não é causalidade, e a tentação de confundi-las cresce quando o resultado melhora logo após a mudança. Sazonalidade, mix de clientes, preço, equipe e contexto competitivo podem ter mudado juntos. Sempre que possível, compare coortes, períodos ou grupos semelhantes. O cenário que faria a tese sobre cost-plus pricing perder validade Sem isso, todo resultado vira confirmação da escolha inicial; com isso, a conversa com diretoria, equipe e fornecedor ganha outro nível.
O que eu levaria à reunião sobre cost-plus pricing Minha régua para cost-plus pricing: se a equipe não consegue reconstruir por que a decisão foi tomada, qual evidência a sustentou e o que a faria mudar, ainda há opinião demais e governança de menos. Em uma decisão sobre cost-plus pricing, a liderança deveria sair deste tema com menos ambiguidade, não com mais uma camada de terminologia.
Quando a hipótese sobre cost-plus pricing pede desenho real A perspectiva da ÍON para "Cost-plus pricing ainda faz sentido" é provar primeiro e escalar depois; quando a tese resiste aos dados e chega a margem, caixa, retorno e qualidade da decisão, Gestão Financeira & Performance conecta o diagnóstico à execução com responsável, métrica e regra de revisão: https://www.ionsolucoes.com.br/solucoes/gestao-financeira-e-performance
Case relacionado
Projeto Horizonte 180Fontes e referências
Banco Central do Brasil — Estatísticas e indicadores
Acessar a fonteSebrae — Conteúdos de gestão financeira e preço
Acessar a fonte
Solução ÍON relacionada
Gestão Financeira & Performance
Autor
Leandro Bryk
Consultor responsável pela ÍON Soluções, atuando em inteligência comercial, estratégia, gestão financeira, marketing e imagem corporativa.
LinkedIn