Em transformação, o diagnóstico é o ponto de partida. Em vez de perguntar qual é a melhor prática para transformação, vale perguntar qual prática é defensável para este contexto. O artigo trata transformação justamente pela passagem do genérico para o verificável. decidir entre cortar custos e continuar investindo em transformação Para transformação, uma combinação inicial enxuta pode ser suficiente: margem de contribuição, caixa livre, DSO, rentabilidade por cliente.
Para transformação, uma deterioração de apenas 1 ponto percentual reduz o resultado para R$ 840.000, queda de R$ 120.000. Página da solução A condição inicial que muda a análise de transformação Em transformação, o diagnóstico é o ponto de partida.
Para transformação, uma empresa pode adotar a solução correta para o problema errado e, ainda assim, produzir relatórios convincentes. Para transformação, o primeiro trabalho é definir o processo atual, suas exceções, seus custos e onde a fricção aparece. Para transformação, só depois faz sentido escolher tecnologia, canal ou metodologia.
O CFO está numa posição privilegiada para exigir business case, linha de base e disciplina de benefício, mas não deveria governar IA sozinho. Tecnologia conhece arquitetura; risco e jurídico conhecem exposição; áreas de negócio conhecem processo. Finanças fecha a conta e ajuda a priorizar capital. Como distinguir melhora real de problema deslocado em transformação Para transformação, uma combinação inicial enxuta pode ser suficiente: margem de contribuição, caixa livre, DSO, rentabilidade por cliente.
Para transformação, o valor está no método: linha de base antes da mudança e comparação que preserve volume, qualidade e contexto. Só então o conjunto de transformação revela avanço de forma mais confiável do que qualquer indicador isolado. Cortar custos e investir nessa decisão não são escolhas mutuamente exclusivas.
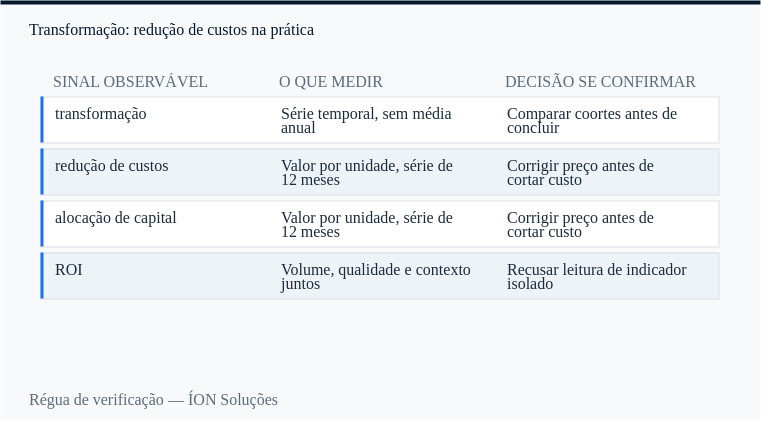
O critério é retorno marginal e capacidade de execução. Cortes lineares podem remover exatamente a estrutura necessária para melhorar produtividade; investimentos sem prova podem apenas adicionar custo fixo. A carteira precisa ser tratada como portfólio de capital. Para transformação, eu evitaria a explicação mais conveniente.
O teste é confrontar redução de custos com volume, qualidade e contexto e registrar de antemão o que faria a liderança corrigir a rota. O custo de otimizar apenas uma etapa em transformação No contexto de transformação, considere uma empresa com receita anual de R$ 12.000.000 e margem líquida de 8%, equivalente a R$ 960.000.
Em transformação, poucos pontos percentuais podem representar muito dinheiro; por isso a análise precisa chegar a cliente, produto, preço e caixa. Minha régua para transformação O melhor sinal de maturidade em transformação é a capacidade de mudar de direção sem tratar a revisão como derrota. Isso preserva capital, tempo e credibilidade.
O próximo passo sem transformar conteúdo em promessa no contexto de transformação Para a ÍON, "Como decidir entre cortar custos e continuar investindo em transformação" não justifica contato por si só; o contato passa a fazer sentido quando existe evidência de consequência real em margem, caixa, retorno e qualidade da decisão, situação em que Gestão Financeira & Performance pode organizar a resposta sem confundir atividade com resultado: https://www.ionsolucoes.com.br/solucoes/gestao-financeira-e-performance
Case relacionado
Crescer sem gerar caixa não é crescerFontes e referências
Banco Central do Brasil — Estatísticas e indicadores
Acessar a fonteSebrae — Conteúdos de gestão financeira e preço
Acessar a fonte
Solução ÍON relacionada
Gestão Financeira & Performance
Autor
Leandro Bryk
Consultor responsável pela ÍON Soluções, atuando em inteligência comercial, estratégia, gestão financeira, marketing e imagem corporativa.
LinkedIn